Yükselen borçlanma maliyetleri ve derinleşen siyasi belirsizlikler, Fransa’nın kamu maliyesini çıkmaza sokarken, Avrupa ekonomisi için de yeni bir risk dalgasının sinyallerini veriyor. Oxford Economics tarafından hazırlanan son analizlere göre, tahvil piyasalarında yaşanabilecek sert bir şok, 2027 yılında hem Fransa’yı hem de İtalya’yı resesyona sürükleyebilir.
Fransa’da Tahvil Faizi Yirmi Yılın Zirvesinde
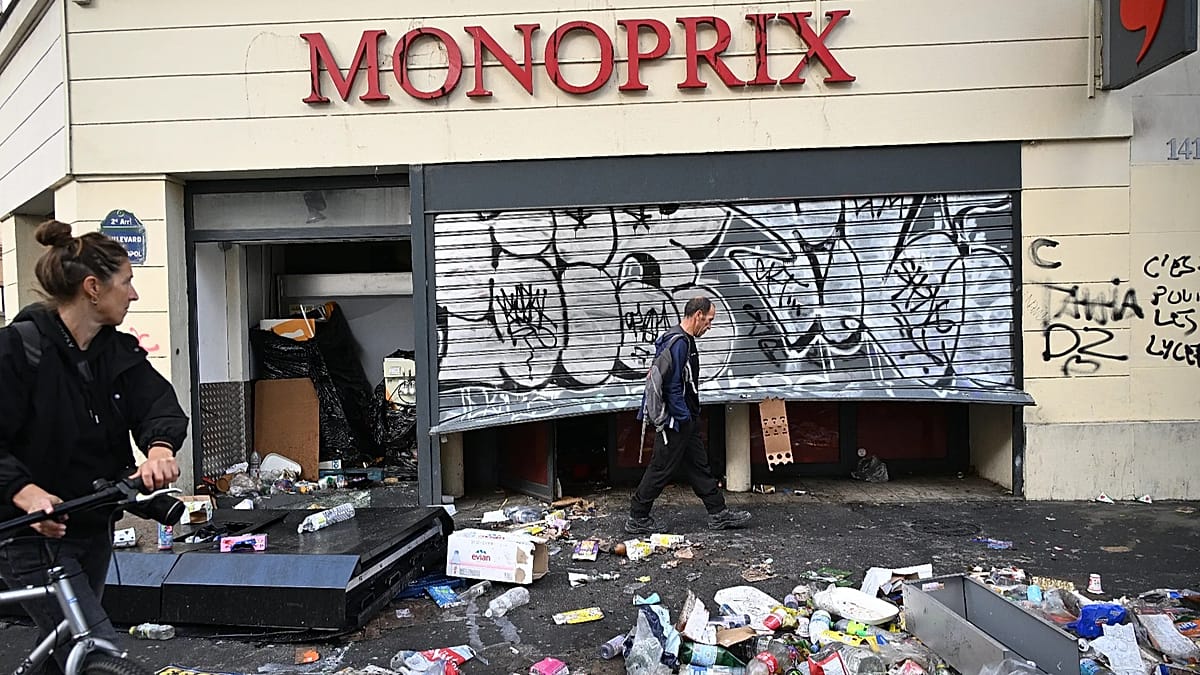
Avro Bölgesi’nin ikinci büyük ekonomisi olan Fransa, sokaklarda yaşanan şiddetli protestolar ve artan yaşam maliyeti krizleriyle boğuşuyor. Pazartesi günü itibarıyla Fransa’nın 10 yıllık devlet tahvili faizi yüzde 4,9 civarında gerçekleşti. Bu oran, yatırımcıların Fransız borçlanma senetlerini tutabilmek adına talep ettiği risk priminin yirmi yılı aşkın sürenin en yüksek seviyelerine ulaştığını gösteriyor.
Hükümet, Ulusal Meclis’teki parçalanmış siyasi tablo ve derin bölünmeler eşliğinde 2027 bütçesini meclisten geçirmeye çalışıyor. Özellikle 2027 baharındaki cumhurbaşkanlığı seçimleri öncesinde uluslararası yatırımcılara güven verecek adımların atılması hayati önem taşıyor.
Yatırımcıları Kaygılandıran Temel Etkenler Neler?
Ulusal istatistik kurumu INSEE verilerine göre Fransa’nın kamu borcu, Gayri Safi Yurt İçi Hasıla’nın (GSYH) yüzde 119’una ulaşmış durumda. Bu oran, Avrupa Birliği içerisindeki en yüksek kamu borcu seviyelerinden biri olarak dikkat çekiyor. 2026 yılı sonu itibarıyla 3,596 trilyon avroya ulaşması beklenen kamu borcunun faiz yükü de katlanarak artıyor. Hükümet, 2027 yılında borç faiz ödemelerinin 91 milyar avroya yükseleceğini öngörüyor.
İtalya Üzerindeki Olası Yayılma Etkisi
Oxford Economics’in hazırladığı senaryolara göre, Fransa’daki tahvil piyasası çalkantılarının yüksek borçlu diğer Avro Bölgesi ülkelerini etkileme riski bulunuyor. Bu ülkeler arasında en kırılgan konumda olan ise İtalya. Düşük büyüme hızı, yüksek kamu borcu ve sıkılaşan finansal koşullar, İtalyan ekonomisini Fransa’dan gelebilecek olası bir mali bulaşma riskine karşı açık hale getiriyor.
Kuruluşun analizindeki en ağır senaryoda, Fransa’nın risk priminin 400 baz puanına (bp) çıkması durumunda hem Fransa hem de İtalya 2027 yılında resesyona giriyor. Uzmanlar, Avrupa Merkez Bankası’nın (ECB) Aktarım Koruma Aracı sayesinde 2010’lu yıllardaki borç krizine kıyasla bu kez daha donanımlı olduğunu belirtse de, piyasalardaki güven kaybının derinleşmesi durumunda işlerin sarpa sarabileceği konusunda uyarıyor.
Gözler Seçimlerde ve Bütçe Disiplininde
Piyasaları sakinleştirmek ve yatırımcı güvenini tazelemek için Fransa’nın önünde uzun vadeli ve kademeli bir harcama disiplini izlemekten başka yol görünmüyor. Ancak mevcut azınlık hükümetinin bu adımları ne ölçüde atabileceği belirsizliğini koruyor. Anketlerde önde gelen aşırı sağcı lider Marine Le Pen’in ekonomi politikaları ve tasarruf vadleri ise ekonomistler tarafından şüpheyle karşılanmaya devam ediyor.